Importar un coche desde Reino Unido no es una transferencia intracomunitaria: si el vehículo llega desde Gran Bretaña, normalmente hay que resolver primero las formalidades de aduana y después completar la ITV, los impuestos de matriculación y el alta definitiva en la DGT. Para un profesional de la compraventa o importador, el coste real depende también del origen aduanero del coche, de su documentación técnica y del régimen de la operación.
Esta guía se centra en vehículos adquiridos para su importación y posterior matriculación en España. Antes de cerrar la compra, conviene comprobar el expediente completo y calcular el coste puesto en España, no solo el precio anunciado en Reino Unido.
Gran Bretaña e Irlanda del Norte no deben tratarse igual
El procedimiento siguiente se refiere principalmente a vehículos que se envían desde Inglaterra, Escocia o Gales. Desde el fin del periodo transitorio del Brexit, las mercancías que circulan entre Gran Bretaña y la Unión Europea están sujetas a formalidades aduaneras. Irlanda del Norte mantiene un tratamiento específico para mercancías; por eso, si el coche está allí, hay que confirmar la ruta, su situación aduanera y los documentos antes de aplicar automáticamente el procedimiento de Gran Bretaña.
También es importante separar tres conceptos: el país desde el que se expide el vehículo, el país donde se compró y su origen aduanero. No son necesariamente el mismo. Un coche de marca japonesa comprado a un vendedor británico no adquiere origen preferencial británico por haber estado matriculado o vendido en Reino Unido.
Qué revisar antes de comprar el coche
En una importación profesional, la revisión previa evita que un vehículo aparentemente rentable quede parado por una incidencia documental o técnica. Antes de pagar una señal, solicita y contrasta:
- El permiso de circulación británico original (V5C), completo, y la identificación del titular o vendedor.
- La factura o contrato de compraventa, con VIN, precio, fecha, identidad de las partes y, si procede, datos fiscales de la empresa vendedora.
- El número de bastidor en el vehículo y en todos los documentos; comprueba que no existan discrepancias.
- La ficha técnica, el certificado de conformidad europeo (CoC) o la documentación equivalente que permita valorar la homologación.
- La prueba de origen preferencial, si se pretende solicitar un arancel reducido o cero bajo el acuerdo UE–Reino Unido. La ubicación del vendedor no acredita por sí sola ese origen.
- El estado, kilometraje, historial, daños, cargas y situación de inspección del vehículo, además del coste de transporte hasta España.
La DGT advierte de que un vehículo importado debe cumplir los requisitos de homologación aplicables. Si no dispone de CoC o necesita adaptaciones o una homologación individual, el coste y el plazo pueden cambiar; verifica la viabilidad técnica antes de comprometer la compra. La guía de la DGT para importar vehículos de fuera de la UE recoge la documentación técnica que puede exigirse.
Arancel e IVA: calcula cada concepto por separado
El despacho de importación puede generar derechos arancelarios e impuestos. El arancel depende de la clasificación del vehículo, de las medidas vigentes y de si puede aplicarse una preferencia de origen. El acuerdo comercial UE–Reino Unido contempla arancel cero para mercancías que cumplan las reglas de origen correspondientes, pero no basta con que el coche se compre o se expida desde Reino Unido. Hay que poder justificar la preferencia en la declaración aduanera; si no, no debe presupuestarse como exento de arancel.
La Comisión Europea explica el acuerdo UE–Reino Unido y sus reglas de origen. Para cada unidad, confirma con el representante aduanero la clasificación TARIC, la prueba disponible y el arancel aplicable antes de dar un coste cerrado.
El IVA a la importación es distinto del arancel y de cualquier IVA que figure en la factura británica. En Península y Baleares, la importación está sujeta, con carácter general, al IVA español; en Canarias se aplica el régimen indirecto propio. Ceuta y Melilla también tienen particularidades fiscales. La base y la liquidación dependen de la operación y de la documentación de aduanas. No des por hecho que el IVA pagado al vendedor británico sustituye al de importación ni que se recupera automáticamente: revisa la factura y el tratamiento fiscal con el asesor de la empresa.
La AEAT detalla los documentos para el DUA, entre ellos la prueba de propiedad, la documentación técnica y, cuando proceda, la intervención de un representante aduanero. Si el vehículo se importa como parte de un traslado de residencia y no como stock para reventa, puede existir una franquicia específica, pero exige cumplir condiciones propias y acreditarlas.
Pasos para importar y matricularlo en España
1. Cierra la compra y prepara la documentación de origen
Conserva la factura o contrato, el V5C original y la documentación técnica. Asegúrate de que el vendedor y el comprador quedan identificados y de que el VIN coincide. Si el transporte lo realiza un tercero, conserva también los documentos que acrediten el traslado y la entrega.
2. Realiza el despacho de aduanas
Para un vehículo que llega desde un país tercero, se presenta la declaración aduanera (DUA) y se liquidan los conceptos que correspondan o se solicita, si procede, la franquicia o preferencia aplicable. Conserva el justificante de despacho y el certificado de importación H1: la DGT lo solicita para continuar con la matriculación de un vehículo procedente de fuera de la UE. La documentación y la base de cálculo deben cuadrar con la factura y el transporte.
3. Supera la ITV de importación
Solicita la inspección en una estación ITV autorizada. Según el caso, la estación necesitará el permiso de circulación de origen, el CoC o una ficha reducida, y la prueba de titularidad. Si el modelo no cuenta con una homologación europea válida o presenta características distintas, puede requerirse una homologación o una adaptación antes de emitir la ficha técnica española. No reserves la ITV sin confirmar qué documentación acepta para ese vehículo concreto.
4. Liquida los impuestos de matriculación que procedan
Antes de solicitar la matrícula definitiva, prepara el justificante de pago, exención o no sujeción del Impuesto Especial sobre Determinados Medios de Transporte (IEDMT), cuando corresponda, y el justificante del IVTM municipal. El IEDMT depende, entre otros elementos, de las emisiones homologadas y de la normativa aplicable; no se puede calcular con seguridad solo a partir del modelo comercial. La DGT indica los modelos tributarios que pueden resultar aplicables y el orden general del trámite.
5. Solicita la matriculación definitiva en la DGT
Con el expediente aduanero, la ficha ITV española y los justificantes fiscales, presenta la solicitud de matriculación y abona la tasa de Tráfico vigente. Una vez asignada la matrícula, encarga las placas y contrata un seguro válido antes de circular. Mientras se resuelve el expediente, las placas verdes para vehículos importados pueden ser una opción temporal si se cumplen los requisitos; no sustituyen la matriculación definitiva.
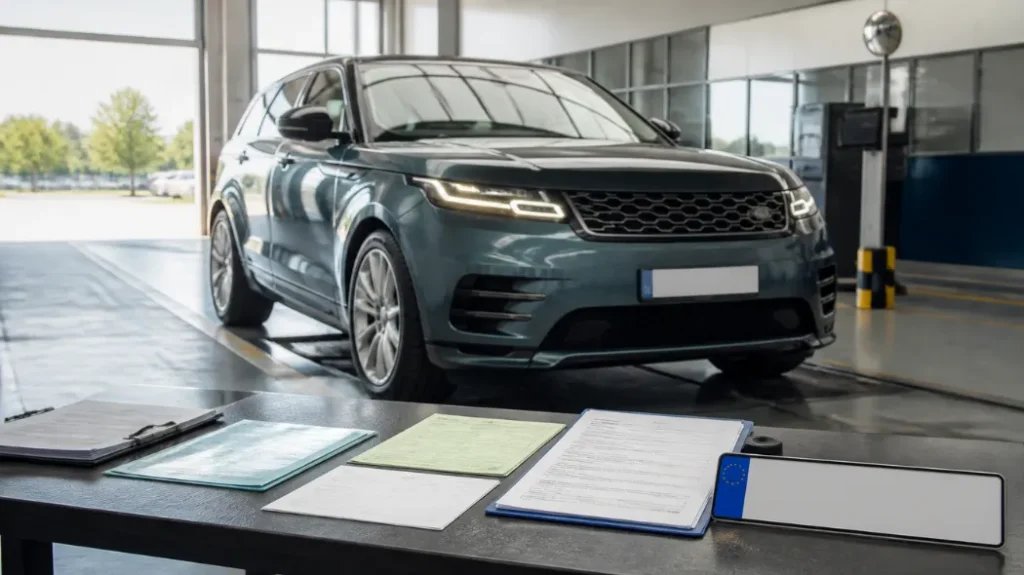
Documentación que conviene tener reunida
- Factura o contrato de compraventa y justificante de pago.
- V5C original y documentación técnica británica.
- DUA y certificado H1 de importación, o justificantes de la franquicia si se concede.
- Prueba de origen preferencial, cuando se solicite el beneficio arancelario.
- CoC, ficha reducida u homologación que proceda, y ficha ITV española.
- Identificación fiscal del titular, representación si tramita un gestor y documentación de la empresa importadora.
- Justificantes de IEDMT e IVTM, o de exención o no sujeción cuando corresponda.
- Solicitud y tasa de matriculación de la DGT.
Errores que reducen el margen de la importación
- Presupuestar arancel cero solo porque la compra se hace en Reino Unido.
- Confundir el país de expedición con el origen aduanero del vehículo.
- Comprar sin V5C completo o sin comprobar el bastidor y la titularidad.
- Calcular el coste con el precio del anuncio y olvidar transporte, despacho, impuestos, ITV, posibles adaptaciones, tasa y placas.
- Confundir el IVA británico de la factura con el IVA a la importación en España.
- Aplicar a un vehículo localizado en Irlanda del Norte el mismo flujo aduanero que a uno enviado desde Gran Bretaña sin revisar su situación.
- Prometer al cliente una fecha de entrega antes de conocer la viabilidad técnica y el tiempo de aduanas e ITV.
Para una compraventa, la decisión se toma con el coste total y la posibilidad real de matricular el vehículo. Si necesitas revisar el expediente completo, consulta nuestro servicio de matriculación de coches importados en España.
Preguntas frecuentes
¿Un coche comprado en Reino Unido paga siempre arancel?
No necesariamente. Puede aplicarse una preferencia arancelaria si el vehículo cumple las reglas de origen del acuerdo UE–Reino Unido y se acredita correctamente. La compra o el envío desde Reino Unido no bastan por sí solos; hay que comprobar origen, clasificación y prueba documental.
¿Aunque el arancel sea cero hay que hacer DUA?
Sí. Una preferencia arancelaria no elimina las formalidades de importación ni convierte el movimiento desde Gran Bretaña en una operación intracomunitaria. La DGT pide acreditar el despacho de aduanas para matricular el vehículo de fuera de la UE.
¿El IVA de la factura británica evita pagar IVA en España?
No debe suponerse. El IVA de la compra y el IVA a la importación son conceptos distintos. El tratamiento depende de quién vende, de cómo se documenta la exportación y de la liquidación aduanera; confirma el caso con el asesor fiscal y el representante aduanero antes de cerrar la operación.
¿Qué documentos solicita la ITV de importación?
Como referencia, la DGT señala el permiso de circulación del país de origen, un CoC o documento técnico equivalente y la prueba de compraventa cuando quien matricula no figura como titular en el permiso. La estación puede requerir documentación adicional según la homologación y las características del vehículo.
¿Puedo circular mientras se tramita la matrícula española?
No con una autorización automática por el mero hecho de haber iniciado la importación. La DGT contempla matrículas temporales verdes en determinados supuestos y durante un plazo limitado; comprueba que el vehículo cumple las condiciones, tiene seguro y puede circular legalmente antes de moverlo.
Importa con el coste y el expediente bajo control
Para importar desde Gran Bretaña, la revisión debe empezar antes de comprar: origen aduanero, documentación británica, coste fiscal y viabilidad de ITV. Con esos datos se puede decidir si la operación tiene margen y preparar la matriculación sin improvisar pasos. En Gestoría Trámites DGT podemos revisar la documentación y tramitar la matriculación española del vehículo importado.